Druck einordnen
Die Situation verstehen und wieder einen klaren Blick gewinnen.
Wir prüfen Ihre persönliche Situation und zeigen Ihnen realistische Wege. Von der ersten Einordnung bis zum nächsten Schritt - an Ihrer Seite.
01 / EU-Insolvenz
Sie haben viel aufgebaut. Verantwortung übernommen. Immer weitergemacht. Doch inzwischen bestimmen die Schulden den Alltag.
Sie sind mehr als Ihre Verbindlichkeiten. Es lohnt sich, die Möglichkeiten neu zu betrachten.
Die Situation verstehen und wieder einen klaren Blick gewinnen.
Optionen, Voraussetzungen und Konsequenzen gemeinsam abwägen.
Mit einem nachvollziehbaren Fahrplan nach vorne schauen.
Welches Land für Ihre Entschuldung infrage kommt, prüfen wir gemeinsam mit Ihnen.
Möglichkeiten verstehen
Nicht das kürzeste Versprechen entscheidet, sondern ein Verfahren, das zu Ihrer tatsächlichen Situation passt.
| Land | Dauer realistisch | Schulden & Steuern | Arbeit & Einkommen | Vermögen | Gläubigerkontakt | Voraussetzung |
|---|---|---|---|---|---|---|
| Irland | Regulär 1 Jahr Bankruptcy. Einkommensbeiträge können bis zu 3 Jahre weiterlaufen. | Ungesicherte Altverbindlichkeiten grundsätzlich erfasst; Steuerforderungen nach Art, Entstehung und Sicherheiten prüfen. | 1.383,95 € Set Costs/Monat für einen Erwachsenen ohne Kinder mit notwendigem Auto (ISI 2025). Angemessene Wohnkosten, Versicherungen und besondere Umstände kommen hinzu. Haushaltsabhängiges Budget, keine starre Pfändungsgrenze. | Grundsätzlich Übertragung auf den Official Assignee; Ausnahmen und Eigenheim gesondert prüfen. | Nach Eröffnung übernimmt der Official Assignee die Abwicklung erfasster Forderungen. | Tatsächlicher COMI in Irland und gesetzliche Zugangsvoraussetzungen; Bankruptcy bei Schulden über 20.000 €. |
| Spanien | Zahlungsplan grundsätzlich 3 Jahre, in bestimmten Fällen 5 Jahre. Verwertungsweg gesondert prüfen. | Restschuldbefreiung mit Ausnahmen. Steuer- und Sozialversicherungsforderungen nur begrenzt erlassfähig. | SMI 2026: 1.221 €/Monat bei 14 Zahlungen; 17.094 €/Jahr. Grundsätzlich unpfändbar bis zum anwendbaren SMI; darüber gestaffelte Pfändung. Auszahlungsrhythmus, Nettobezug und Ausnahmen beachten. | Verwertung oder Zahlungsplan. Erhalt der Hauptwohnung kann einen 5-Jahres-Plan erfordern. | Vollstreckung und Gläubigerbeteiligung richten sich nach Verfahrensstand und Forderungsart. | Tatsächliche Zuständigkeit in Spanien, Zahlungsunfähigkeit und Voraussetzungen der Entschuldung. |
| Lettland | Zuerst Verwertungsphase, danach Entschuldungsplan; dessen Dauer hängt von Deckungsquote und Restschuld ab. | Nach erfolgreichem Plan Erlass der erfassten Restschulden; gesetzliche Ausnahmen bleiben bestehen. | Mindestens 260 €/Monat an Gläubiger im Entschuldungsplan (2026). Regelmäßig ein Drittel des Nettoeinkommens; Mindestbeitrag aus 780 € Mindestlohn. Dies ist eine Zahlungspflicht, kein geschützter Freibetrag. | Pfändbares Vermögen wird grundsätzlich verwertet; gesetzliche Ausnahmen bleiben geschützt. | Mit Eröffnung werden erfasste Vollstreckungen ausgesetzt; der Verwalter übernimmt gesetzliche Aufgaben. | Unter anderem 6 Monate Steuerpflicht in Lettland, tatsächliche Zuständigkeit und gesetzliche Schuldenschwellen. |
| Deutschland | Regulär 3 Jahre ab Eröffnung, einschließlich Wohlverhaltensphase. Vorbereitung kommt hinzu; kein zusätzliches Jahr. Bei bestimmten Wiederholungsverfahren gelten 5 Jahre. | Viele Alt- und Steuerforderungen erfasst; insbesondere strafrechtlich qualifizierte Forderungen können ausgenommen sein. | Grundfreibetrag 1.587,40 €/Monat seit 01.07.2026. Zuschläge: 597,42 € für die erste, je 332,83 € für die zweite bis fünfte unterhaltsberechtigte Person. Pfändbarer Betrag nach Tabelle; Sonderfälle gesondert prüfen. | Pfändbares Vermögen gehört zur Insolvenzmasse; Eigentum und Sicherheiten werden offengelegt. | Einzelvollstreckungen sind im eröffneten Verfahren grundsätzlich beschränkt; Forderungen werden angemeldet. | Zuständigkeit in Deutschland; bei Verbraucherinsolvenz regelmäßig vorheriger außergerichtlicher Einigungsversuch. |
| Österreich | Für neue Verbraucheranträge nach dem 16.07.2026 grundsätzlich 5 Jahre im Abschöpfungsplan; Übergangsfälle prüfen. | Restschuldbefreiung nach erfolgreichem Verfahren; gesetzliche Ausnahmen und Forderungsarten beachten. | Grundbetrag 2026: 1.308 €/Monat; ohne Sonderzahlungen 1.526 €. Unterhaltsgrundbetrag je berechtigter Person: 261 €. Der tatsächlich geschützte Betrag steigt nach Tabelle abhängig von Einkommen und Unterhalt. | Pfändbares Vermögen wird grundsätzlich verwertet; Ausnahmen individuell prüfen. | Forderungsanmeldung und Vollstreckungswirkungen richten sich nach dem Schuldenregulierungsverfahren. | Zuständigkeit in Österreich und Zahlungsunfähigkeit; Zahlungsplan und Abschöpfungsverfahren unterscheiden. |
| Schweiz | Privatkonkurs ohne automatische Restschuldbefreiung. Er ist keine feste Frist bis zur Schuldenfreiheit. | Ungedeckte Forderungen können als Verlustscheine fortbestehen. Kein pauschaler Erlass der Restschulden. | Kantonales Beispiel St. Gallen: 1.230 CHF Grundbetrag/Monat für Alleinstehende ohne Wohngemeinschaft. Anerkannte Wohnkosten, Krankenkasse und Berufsauslagen kommen hinzu. Keine schweizweit einheitliche Pauschale. | Pfändbares Vermögen wird verwertet; gesetzlich geschützte Gegenstände bleiben ausgenommen. | Konkurs bündelt Forderungen. Spätere Betreibung aus Verlustscheinen bleibt unter Voraussetzungen möglich. | Schweizer Zuständigkeit und Insolvenzvoraussetzungen. EU-Verfahren und Wirkung in der Schweiz separat prüfen. |
Die Angaben dienen der Orientierung und ersetzen keine Einzelfallprüfung. Entscheidend sind Rechtsstand, Forderungsart, Familie, Einkommen, Vermögen und Zuständigkeit. Inhaltlicher Prüfstand: 9. September 2026.
Verfahrensdauer ist nicht Gesamtdauer. Vorbereitung, Einkommensbeiträge und grenzüberschreitende Wirkungen sind getrennt zu betrachten.
Schritt für Schritt
Alle Weiteren gehen wir gemeinsam.
Ihre Ausgangslage, Ziele und offenen Fragen stehen am Anfang.
Wir betrachten gemeinsam, welche Optionen näher geprüft werden sollten.
Voraussetzungen, mögliche Kosten und nächste Schritte werden nachvollziehbar.
Relevante Informationen werden geordnet und für die Prüfung vorbereitet.
Je nach Verfahren werden die zuständigen Fachpersonen vor Ort eingebunden.
Sie behalten einen Überblick über Zuständigkeiten und nächste Schritte.
Ein klarer nächster Schritt verändert die Perspektive.
Google-Bewertung: Münchner Standort, geprüft am 11.09.2026 (5,0 bei 73 Rezensionen). Die Erfahrungsjahre beziehen sich auf Pascal Verbracken, nicht auf das Gründungsalter der GmbH. Mandantenzahl, Erfolgsquote, Netzwerkgröße, summierte Erfahrung sind Eigenangaben der Altseite, keine aktuelle unabhängige Auswertung. Die Altseite nennt an anderer Stelle 25 statt 26 Experten. Eine Berechnungsmethode für die Erfolgsquote liegt hier nicht vor; sie ist keine Erfolgszusage für Ihren Fall.
kanzlei-verbracken.com/ueber-unskanzlei-verbracken.com/insolvenz/irlandVerbracken & Partner
Private Verbindlichkeiten, Unternehmen, Bürgschaften und Geschäftsführerhaftung werden gemeinsam eingeordnet. So entsteht ein Fahrplan, der Ihre wirtschaftliche Gesamtsituation berücksichtigt.
Ein Ansprechpartner in Irland koordiniert administrative Fragen mit Behörden, Vermietern und lokalen Beteiligten. Wo persönliche Präsenz erforderlich ist, erhalten Sie Unterstützung vor Ort.
Ihre Unterlagen werden auf Vollständigkeit und Plausibilität geprüft und für den zuständigen Personal Insolvency Practitioner (PIP) vorbereitet. Sie wissen, welche Informationen fehlen und wer den nächsten Schritt übernimmt.
Mandantenbetreuung, Steuerberatung und juristische Kooperationspartner arbeiten mit klar verteilten Aufgaben zusammen. Dazu gehören auch Wirtschafts- und Steuerstrafrecht sowie internationale Unternehmensstrukturen.
Menschen an Ihrer Seite
Lernen Sie die Menschen und Kooperationspartner hinter Verbracken kennen. Entdecken Sie ihre Aufgaben und Schwerpunkte in den einzelnen Profilen.
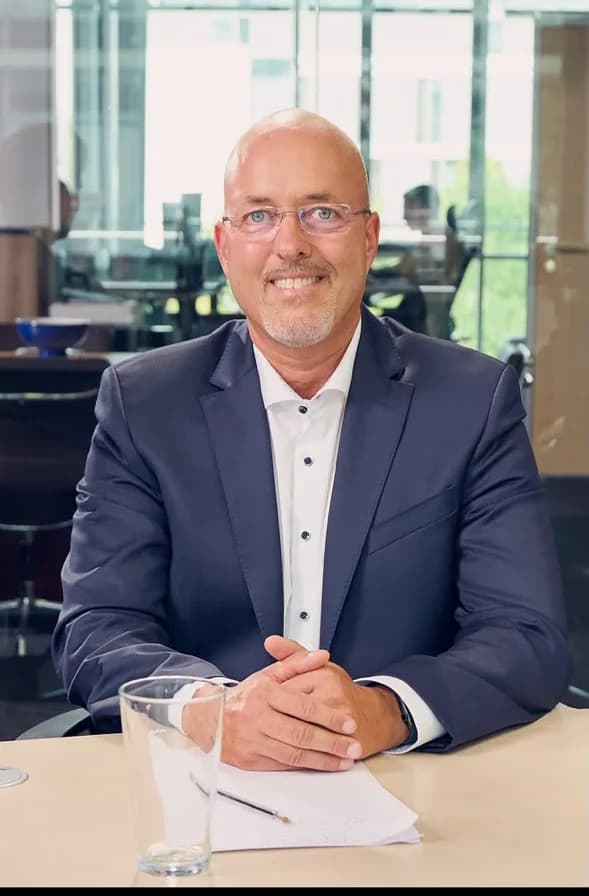
CEO & Founder
Gründer und CEO der Kanzlei. Verantwortlich für die strategische Ausrichtung, internationale Mandate und die Entwicklung grenzüberschreitender Lösungen.
Gründer und CEO der Kanzlei. Verantwortlich für die strategische Ausrichtung, internationale Mandate und die Entwicklung grenzüberschreitender Lösungen. Pascal Verbracken leitet die Kanzlei und verbindet die persönliche Begleitung der Mandanten mit der Zusammenarbeit eines internationalen Netzwerks aus Juristen, Steuerberatern und Insolvenzexperten. Im Mittelpunkt stehen komplexe Situationen, in denen private Verbindlichkeiten, Unternehmen und wirtschaftliche Interessen über Ländergrenzen hinweg zusammenkommen.
Zu seinen Schwerpunkten gehören die Europäische Insolvenzverordnung und die Verlagerung des Mittelpunkts der hauptsächlichen Interessen (COMI). Ein besonderer Fokus liegt auf irischen Verfahren, darunter Debt Settlement Arrangements (DSA), Personal Insolvency Arrangements (PIA) und Bankruptcy.
Weitere Themen seiner Arbeit sind Privatinsolvenz und Restschuldbefreiung in Deutschland, Unternehmensinsolvenz, Geschäftsführerhaftung sowie internationale Schuldenrestrukturierung. Die jeweiligen rechtlichen und steuerlichen Fachfragen werden in Zusammenarbeit mit den zuständigen Berufsträgern bearbeitet.
Kooperationspartner | Rechtsanwalt für Wirtschaftsstrafrecht
Kooperationspartner der Kanzlei und Rechtsanwalt mit Schwerpunkt Wirtschaftsstrafrecht.
Kooperationspartner der Kanzlei und Rechtsanwalt mit Schwerpunkt Wirtschaftsstrafrecht. Für wirtschafts- und steuerstrafrechtliche Fragen arbeitet die Kanzlei Verbracken & Partner GmbH mit der Legal Defenders Rechtsanwalts Partnerschaftsgesellschaft mbB mit Sitz in Witten zusammen. René Scheier ist Partner dieser Gesellschaft und Ansprechpartner für die Kooperation.
Die Zusammenarbeit besteht mit Legal Defenders als eigenständiger, im Partnerschaftsregister eingetragener Berufsausübungsgesellschaft. Die fachlichen Schwerpunkte der Kooperation sind Wirtschaftsstrafrecht und Steuerstrafrecht. René Scheier wird dabei als externer Kooperationspartner vorgestellt.
Internationaler Steuerberater
International tätiger Steuerberater mit Schwerpunkt auf grenzüberschreitenden steuerlichen Fragestellungen und internationalen Strukturen.
International tätiger Steuerberater mit Schwerpunkt auf grenzüberschreitenden steuerlichen Fragestellungen und internationalen Strukturen. Tobias Jansen bringt seine steuerliche Expertise als Kooperationspartner in die Zusammenarbeit mit Kanzlei Verbracken & Partner ein. Er unterstützt Unternehmen und Selbstständige bei der laufenden Buchhaltung und der Erstellung von Jahresabschlüssen.
Darüber hinaus berät er zur steuerlichen Gestaltung der vorweggenommenen Erbfolge und zur Planung und Gründung von Holdingstrukturen. Dabei verbindet er Fragen der Unternehmensstruktur mit der langfristigen Planung der Vermögensnachfolge.
Zu seinem Tätigkeitsbereich gehören außerdem außergerichtliche Rechtsbehelfs- und Einspruchsverfahren sowie die Vertretung von Mandanten vor dem Finanzgericht.
Head of Client Experience & Events
Organisiert Veranstaltungen, Dienstleister und operative Abläufe für ein persönliches und professionelles Mandantenerlebnis.
Nicolai Verbracken ist verantwortlich für die ganzheitliche Organisation und Umsetzung sämtlicher mandantenbezogener Veranstaltungen sowie interner Events der Kanzlei.
Er koordiniert sämtliche operative Abläufe im Bereich Mandantenbetreuung mit dem Ziel, ein hochwertiges und professionelles Gesamterlebnis sicherzustellen. Dazu gehören insbesondere die Planung und Durchführung von Veranstaltungen, die Organisation von Hotelbuchungen über Catering bis zur Steuerung aller relevanten Dienstleister.
Darüber hinaus sorgt er dafür, dass sowohl Mandanten als auch Mitarbeiter sich im Rahmen sämtlicher Aktivitäten optimal betreut fühlen. Sein Fokus liegt auf einer reibungslosen Organisation, hoher Servicequalität und einer erstklassigen Außendarstellung der Kanzlei.
Executive Assistant to the CEO & Head of Client Relations
Verbindet Geschäftsführung und Mandanten, begleitet den Erstkontakt bis zur Mandatserteilung und koordiniert interne Abläufe.
Sarah Bakir ist die persönliche Assistentin des Geschäftsführers und Gründers der Kanzlei, Pascal Verbracken, und fungiert als zentrale Schnittstelle zwischen Geschäftsführung, Mandanten und internen Abläufen.
Sie ist zentrale Ansprechpartnerin für die Mandantenbetreuung und koordiniert die Neumandantengewinnung - von der ersten Kontaktaufnahme über die Erfassung der individuellen Situation des Mandanten bis hin zur finalen Mandatserteilung. Dabei steuert und überwacht sie alle relevanten Abläufe entlang der gesamten Mandatsstrecke in administrativer und koordinierender Funktion.
Darüber hinaus begleitet sie die kanzleiinternen Abläufe und stellt sicher, dass sämtliche Prozesse effizient, strukturiert und auf höchstem Qualitätsniveau umgesetzt werden. Juristische Fragestellungen koordiniert sie dabei gezielt zwischen den Mandanten und den zuständigen Juristen der Kanzlei.
In enger Zusammenarbeit mit der Geschäftsführung trägt sie maßgeblich zur Optimierung interner Prozesse sowie zur Sicherstellung einer professionellen und serviceorientierten Mandantenbetreuung bei.
Head of International Business Development & Compliance
Betreut internationale Märkte und Partner, koordiniert AML- und KYC-Prüfungen und entwickelt individuelle Markenauftritte für Mandanten.
Julian Verbracken ist verantwortlich für die Entwicklung und Betreuung internationaler Märkte, insbesondere in Irland und den USA, und fungiert als zentrale Schnittstelle zu ausländischen Kooperationspartnern.
Er koordiniert die Zusammenarbeit mit internationalen Steuerberatern, Rechtsanwälten sowie weiteren Dienstleistern und unterstützt die operative Umsetzung grenzüberschreitender Mandate.
Darüber hinaus ist er maßgeblich an der Durchführung von Compliance-Prüfungen beteiligt, insbesondere im Bereich Anti-Money-Laundering (AML) und Know-Your-Customer (KYC), und stellt sicher, dass sämtliche regulatorischen Anforderungen eingehalten werden.
Ein weiterer Schwerpunkt seiner Tätigkeit liegt in der Entwicklung und Umsetzung der Außenwirkung von Mandanten. Er konzipiert und gestaltet individuelle Corporate-Identity-Lösungen, einschließlich Webseiten, Logos, visueller Gestaltungselemente sowie vollständiger Markenauftritte.
Head of Ireland Operations & Client Liaison
Begleitet Mandanten vor Ort in Irland, koordiniert lokale Ansprechpartner und verwaltet die kanzleieigenen Immobilien.
Dr. Gunter H. Rütter ist für sämtliche mandantenbezogenen Angelegenheiten vor Ort in Irland verantwortlich und fungiert als zentraler Ansprechpartner für alle dort ansässigen Mandanten der Kanzlei.
Er koordiniert die Kommunikation und Abstimmung zwischen Mandanten, irischen Behörden, Vermietern sowie weiteren lokalen Ansprechpartnern und stellt sicher, dass alle Prozesse vor Ort reibungslos und effizient umgesetzt werden.
Immer dann, wenn eine persönliche Präsenz erforderlich ist, übernimmt Dr. Rütter die direkte Betreuung und Vertretung der Mandanten in Irland. Sein Fokus liegt auf einer zuverlässigen, lösungsorientierten und professionellen Abwicklung sämtlicher administrativer Vor-Ort-Angelegenheiten.
Darüber hinaus verantwortet er die Verwaltung der kanzleieigenen Immobilien in Irland und sorgt für deren ordnungsgemäße Organisation und Nutzung im Rahmen der Mandatsbetreuung.
Junior Legal & Compliance Analyst (Law & Economics)
Unterstützt bei Mahnwesen, AML- und KYC-Prüfungen, irischen Immobilienverträgen sowie der Pflege von CRM- und Prozesssystemen.
Natalja Leutgeb ist im Bereich Law and Economics tätig und unterstützt die Kanzlei in verschiedenen operativen und regulatorischen Aufgabenbereichen. Ab Sommer 2026 studiert sie Rechtswissenschaften an einer österreichischen Universität.
Ein Schwerpunkt ihrer Tätigkeit liegt im Mahnwesen sowie in der Durchführung von Anti-Money-Laundering- (AML) und Know-Your-Customer- (KYC) Prüfungen, in denen sie bereits im Rahmen eines Praktikums in der Kanzlei in Zypern vertiefte Erfahrungen gesammelt hat.
Darüber hinaus ist sie im Bereich des irischen Immobilienmarktes tätig und unterstützt bei der Prüfung der rechtlichen Rahmenbedingungen von Immobilienverträgen. Sie wirkt zudem bei der Koordination und Kommunikation zwischen Immobilienmaklern und Mandanten mit.
Neben diesen Aufgaben ist sie für die interne Systempflege verantwortlich, insbesondere im Hinblick auf CRM- und Prozesssysteme. Sie überprüft regelmäßig deren Funktionsfähigkeit und Datenkonsistenz, identifiziert Unregelmäßigkeiten und unterstützt die Geschäftsführung bei der Optimierung interner Abläufe.
Senior Insolvency Case Manager & Finance Operations
Bereitet Insolvenzunterlagen für den zuständigen PIP vor, koordiniert die administrative Mandantenkommunikation und verantwortet Buchführung und Rechnungsabläufe.
Anke Kraft ist verantwortlich für die Vorbereitung und strukturierte Aufbereitung sämtlicher Insolvenzverfahren der Mandanten.
Sie prüft alle mandatsrelevanten Unterlagen auf Vollständigkeit, Richtigkeit und Plausibilität und führt die gesamte vorbereitende Kommunikation mit den Mandanten im Hinblick auf das Insolvenzverfahren. Dabei stellt sie sicher, dass alle erforderlichen Informationen und Nachweise ordnungsgemäß erfasst und verarbeitet werden. Ihre Tätigkeit erfolgt dabei ausschließlich in vorbereitender, administrativer und koordinierender Funktion.
Im Anschluss bereitet sie sämtliche Unterlagen so auf, dass diese dem zuständigen Personal Insolvency Practitioner (PIP) vollständig und in prüffähiger Form zur weiteren Bearbeitung und Einreichung bei Gericht übergeben werden können. Rechtliche Bewertungen und Entscheidungen erfolgen durch die jeweils zuständigen Juristen bzw. Verfahrensbeteiligten.
Darüber hinaus ist Anke für die interne Buchführung verantwortlich und stellt eine ordnungsgemäße Rechnungsabwicklung sicher. Dies umfasst sowohl die Bearbeitung von Eingangs- als auch Ausgangsrechnungen sowie die Kontrolle und Strukturierung der finanziellen Abläufe innerhalb der Kanzlei.
Neben diesen Aufgaben unterstützt sie die Geschäftsführung in operativen Belangen und trägt maßgeblich zur Sicherstellung effizienter interner Prozesse bei.
Head of Tax Advisory & Payroll Services
Berät Mandanten in Irland zu nationalen und internationalen Steuerstrukturen und betreut Payroll, Gehaltsabrechnungen und steuerliche Anforderungen.
Michael Green ist als Steuerberater in Irland tätig und betreut die Mandanten der Kanzlei umfassend in sämtlichen steuerlichen Angelegenheiten.
Er berät zu nationalen und internationalen Steuerstrukturen, insbesondere im Hinblick auf Gesellschaftsstrukturen und grenzüberschreitende Sachverhalte, und unterstützt Mandanten bei der optimalen steuerlichen Ausgestaltung ihrer Unternehmens- und Beteiligungsstrukturen.
Darüber hinaus verantwortet er die Durchführung der Payroll, einschließlich der Erstellung von Gehaltsabrechnungen (Payslips) sowie der Einhaltung aller lohnsteuerlichen und sozialversicherungsrechtlichen Anforderungen.
Durch seine weitreichenden Kontakte in Irland und im Vereinigten Königreich verfügt er über ein starkes Netzwerk, das zur effizienten Lösung komplexer steuerlicher Fragestellungen sowie zur Unterstützung internationaler Mandate eingesetzt wird.
Attorney-at-Law (Cyprus) & Corporate Legal Advisor
Kooperationspartnerin für zivil- und strafrechtliche Mandate in Zypern, gerichtliche Vertretung sowie gesellschaftsrechtliche Beratung und Limited-Gründungen.
Kooperationspartnerin Andria Panagiotou ist als Rechtsanwältin in der Republik Zypern tätig und betreut die Mandanten der Kanzlei umfassend in zivilrechtlichen sowie strafrechtlichen Angelegenheiten vor Ort.
Sie vertritt Mandanten regelmäßig vor zypriotischen Gerichten und übernimmt die Prozessführung in gerichtlichen Verfahren. Darüber hinaus steht sie Mandanten als rechtliche Beraterin in sämtlichen lokalen Fragestellungen zur Verfügung und gewährleistet eine professionelle Betreuung im zypriotischen Rechtsraum.
Ein weiterer Schwerpunkt ihrer Tätigkeit liegt in der gesellschaftsrechtlichen Beratung sowie der Umsetzung von Unternehmensgründungen. Sie ist maßgeblich an der Strukturierung und Gründung von zypriotischen Limited-Gesellschaften beteiligt und arbeitet hierbei eng mit den internationalen Kooperationspartnern der Kanzlei zusammen.
Erfahrungen, die Orientierung geben
Daniel Lerchner erzählt von seiner wirtschaftlichen Krise, der Begleitung durch die Kanzlei und seinem neuen Leben in Irland. Das Insolvenzverfahren stand zum Zeitpunkt des Gesprächs noch bevor.
„Kann die Kanlzei Verbracken & Partner nur empfehlen. Wer kompetente, fachgerechte und professionelle Beratung benötigt ist hier genau richtig.“„Ich bin sehr zufrieden! Das Team ist wirklich sehr kompetent und Hilfsbereit. Definitiv zu empfehlen!“„Ich habe sehr gute Erfahrungen mit der Kanzlei Verbracken & Partner gemacht.“YouTube · Kanzlei Verbracken
Einblicke, Erklärungen und Antworten zu Insolvenz, Haftung und internationalen Strukturen. Videos in deutscher Sprache.
 Haftung · 4:23
 Erfahrungsbericht · 10:39
 Erstberatung · 4:42
 Wirtschaftsstrafrecht · 3:29
 Insolvenzrecht · 3:26
 Zypern · 3:34
Die persönliche und unternehmerische Situation neu ordnen.
Mehr erfahren
Voraussetzungen für einen unternehmerischen Neustart betrachten.
Mehr erfahren
Rechtmäßige Vorsorge und langfristige Strukturen planen.
Mehr erfahrenIhr Weg
Finanziellen Alltag und Unterlagen ordnen.
Berufliche oder unternehmerische Perspektiven entwickeln.
Vorausschauend planen und langfristig Orientierung behalten.
FAQ
Eine erste Orientierung ersetzt kein persönliches Gespräch.
52 / 52 Fragen
Der Begriff beschreibt Insolvenzverfahren mit Bezug zu einem EU-Mitgliedstaat. Welches Verfahren möglich ist und welche Wirkung es hat, hängt vom anwendbaren Recht und der konkreten Situation ab.
Nein. Ausgangspunkt sind Ihre Lebens- und Arbeitssituation, die Art Ihrer Verbindlichkeiten und Ihre Ziele. Erst danach lässt sich prüfen, welche Optionen realistisch sind.
COMI steht für „Centre of Main Interests“, den Mittelpunkt der hauptsächlichen Interessen. Für die internationale Zuständigkeit kommt es auf tatsächliche, für Dritte erkennbare Umstände an. Eine bloße Meldeadresse genügt nicht automatisch.
Weiterarbeiten ist grundsätzlich möglich und häufig Teil Ihrer Pflichten. In Deutschland wird der pfändbare Teil des Arbeitseinkommens nach der Tabelle abgeführt. In Irland werden angemessene Lebenshaltungskosten berücksichtigt; Einkommensbeiträge können über die einjährige Bankruptcy-Entlassung hinauslaufen. In der Schweiz verbleibt bei Lohnpfändung der individuell ermittelte Notbedarf. Eine selbstständige Tätigkeit benötigt eine zusätzliche Prüfung.
Einkommen, Immobilien, Fahrzeuge, Konten und Beteiligungen gehören in eine vollständige Bestandsaufnahme. In Deutschland sind gewöhnliche Steuerschulden nicht generell von der Restschuldbefreiung ausgeschlossen; bei bestimmten rechtskräftigen Steuerstrafverurteilungen gilt § 302 InsO. Ein Schweizer Privatkonkurs beseitigt ungedeckte Schulden dagegen nicht automatisch. Vermögensschutz und Schuldenerlass sind deshalb getrennt zu prüfen.
Die Gesamtzeit beginnt mit Beratung und Vorbereitung. In Deutschland läuft die reguläre dreijährige Abtretungsfrist erst ab Eröffnung; der Einigungsversuch liegt davor. Irisches Bankruptcy sieht regulär eine Entlassung nach einem Jahr vor, aber mögliche Einkommensbeiträge bis zu drei Jahre. Der Schweizer Privatkonkurs hat keine vergleichbare automatische Entschuldungsfrist. Ein bloßer Vergleich von Jahreszahlen würde diese Unterschiede verdecken.
Sie können uns telefonisch erreichen oder die neue Ersteinschätzung als Vorschau ausprobieren. Die Angaben werden noch nicht übertragen; eine Terminbuchung ist noch nicht möglich.
Bei einer Privatinsolvenz steht eine natürliche Person im Mittelpunkt, bei einer Unternehmensinsolvenz die betroffene Gesellschaft. Persönliche Bürgschaften oder eine mögliche Geschäftsführerhaftung können daneben bestehen und müssen separat betrachtet werden.
Ja, ein gesetzlich vorgesehenes Verfahren bei tatsächlich zuständigem Gericht ist ein regulärer rechtlicher Weg. Unrichtige Angaben, Scheinwohnsitze oder das Verschweigen von Vermögen schaffen dagegen erhebliche Risiken.
Die EU-Insolvenzverordnung regelt die Anerkennung erfasster Verfahren zwischen den teilnehmenden Mitgliedstaaten. Entscheidend sind unter anderem internationale Zuständigkeit, Verfahrensart und die konkrete Wirkung der Entscheidung; nicht jede Forderung wird automatisch erlassen.
Sie kann eine geordnete Alternative zu dauerhaft nicht tragbaren Verbindlichkeiten darstellen. Vorher sollten außergerichtliche Einigung, Restrukturierung, Folgen für Einkommen und Vermögen sowie der persönliche Gesamtaufwand verglichen werden.
Im irischen Bankruptcy sind eine reguläre Entlassung nach einem Jahr und eine zentrale Abwicklung durch den Official Assignee vorgesehen. Dem stehen tatsächliche Zugangsvoraussetzungen, mögliche Vermögensverwertung und Einkommensbeiträge gegenüber.
Die Entlassung erfolgt regulär nach einem Jahr. Einkommensbeiträge können bis zu drei Jahre laufen; mangelnde Mitwirkung kann die Entlassung verzögern. Vorbereitung und Aufbau der Voraussetzungen sind nicht in diesem Jahr enthalten.
Nach der gerichtlichen Eröffnung übernimmt der Official Assignee die gesetzliche Abwicklung des Bankruptcy. Welche Forderungen erfasst sind und wie auf neue Schreiben zu reagieren ist, muss anhand des konkreten Falls geklärt werden.
Ja. Es gibt öffentliche Informationen und Register zu Insolvenzverfahren. Eine EU-Insolvenz darf deshalb nicht mit vollständiger Unsichtbarkeit oder garantierter Geheimhaltung beworben werden.
Eine Meldeadresse allein genügt nicht. Art. 3 der EU-Insolvenzverordnung stellt auf den tatsächlich und für Dritte erkennbar verwalteten Interessenmittelpunkt ab. Bei nicht selbstständigen Personen entfällt nach einem Umzug zwischen Mitgliedstaaten innerhalb von sechs Monaten vor dem Antrag die Wohnsitzvermutung. Das ist weder eine automatische Wartefrist noch eine Zulassungsgarantie nach sechs Monaten.
Relevant können beispielsweise tatsächliches Wohnen, berufliche Tätigkeit, steuerliche Verhältnisse und für Dritte erkennbare Beziehungen sein. Einzelne Dokumente ersetzen keine stimmige tatsächliche Gesamtsituation.
Diese Bindungen sind Teil der Zuständigkeitsprüfung. Es muss nachvollziehbar sein, wo Ihre hauptsächlichen Interessen liegen und wie sich eine Veränderung mit familiären, beruflichen und steuerlichen Verpflichtungen vereinbaren lässt.
Im Gespräch wird geklärt, welche Prüfung, Unterlagenorganisation und Abstimmung mit lokalen Fachpersonen für Ihren Fall angeboten werden. Umfang, Zuständigkeiten und Kosten gehören in eine klare Leistungsvereinbarung.
Ein EU-Verfahren kann als Option geprüft werden, wenn dessen tatsächliche Zuständigkeits- und Zugangsvoraussetzungen erfüllt werden. Eine Schweizer Adresse oder Staatsangehörigkeit allein begründet keine EU-Zuständigkeit. Auch die Wirkung gegenüber Schweizer Gläubigern ist gesondert zu prüfen.
Ausländische Gläubiger und Forderungen müssen vollständig in die Prüfung einbezogen werden. Ob eine Entschuldungsentscheidung gegenüber Schweizer Forderungen und in der Schweiz wirkt, hängt von Verfahrensart, Forderung und Anerkennungsrecht ab.
Nein. Ungedeckte Forderungen können als Konkursverlustscheine fortbestehen. Für deren Forderungen gilt grundsätzlich eine zwanzigjährige Verjährungsfrist, die unterbrochen werden kann. Bei erneuter Betreibung kann die Einrede mangelnden neuen Vermögens relevant werden. Sie wirkt nicht automatisch und schützt nicht vor Forderungen, die erst nach dem Konkurs entstanden sind.
Nein. Die Staatsangehörigkeit ersetzt weder die tatsächliche internationale Zuständigkeit noch die weiteren Zugangsvoraussetzungen. Maßgeblich ist die individuelle Lebens- und wirtschaftliche Situation.
Eine persönliche Bürgschaft kann unabhängig von der Insolvenz eines Unternehmens fortbestehen. Wer für welche Forderung haftet und ob sie in einer persönlichen Entschuldung erfasst werden kann, muss gesondert geprüft werden.
Grund, Umfang und Entstehungszeitpunkt einer behaupteten Haftung sind entscheidend. Gesellschaftsrechtliche, steuerliche und strafrechtliche Fragen können ineinandergreifen und benötigen die entsprechend befugten Fachpersonen.
Eine pauschale Zusage wäre falsch. Sicherungsrechte können fortbestehen, bestimmte Sanktionen sind ausgenommen und neue Verbindlichkeiten werden nicht einfach zu erlassfähigen Altschulden. Die Regeln unterscheiden sich nach Land und Verfahren.
Teilen Sie unvollständige oder neue Informationen sofort der zuständigen Fachperson mit. Ob eine Ergänzung genügt oder weitergehende Folgen entstehen, hängt vom Verfahren, Zeitpunkt und Grund der Auslassung ab.
Deutschland arbeitet mit einem gesetzlich festgelegten Grundbetrag, Unterhaltszuschlägen und einer Pfändungstabelle. Irland berücksichtigt angemessene Lebenshaltungskosten statt einer direkt vergleichbaren deutschen Freigrenze. In der Schweiz setzt sich der Notbedarf aus Grundbetrag und anerkannten Ausgaben zusammen. Die Länderantworten unten nennen konkrete Beträge für Deutschland und das kantonale Beispiel Zürich; vergleichen Sie nicht nur die Grundbeträge ohne Wohn- und Familienkosten.
Eigentum, Sicherheiten, Wert und notwendige Nutzung müssen offengelegt werden. Ob ein Gegenstand verwertet wird, ausgenommen ist oder über einen Zahlungsplan erhalten werden kann, richtet sich nach dem konkreten Recht.
Vermögenswerte und Beteiligungen müssen vollständig gegenüber den zuständigen Stellen offengelegt werden. Auslandsbezug oder eine andere Rechtsform machen einen Vermögenswert nicht automatisch unbeachtlich.
Ein beruflicher oder unternehmerischer Neustart kann möglich sein. Verfahrenspflichten, mögliche Einschränkungen von Organstellungen und die Finanzierung einer neuen Tätigkeit müssen vorher geklärt werden.
Neben vereinbarten Honoraren können Gericht, Verwalter, Übersetzungen, Reisen, Wohnen und laufende Lebenshaltung anfallen. Auch Einkommensbeiträge und der persönliche Zeitaufwand gehören in einen realistischen Gesamtvergleich.
Maßgeblich ist die konkrete Leistungsvereinbarung. Sie sollte Leistungen, zuständige Vertragspartner, Drittleistungen, Zahlungszeitpunkte und mögliche Zusatzkosten nachvollziehbar benennen.
Bereiten Sie eine Liste aller Gläubiger mit Anschrift, Aktenzeichen, Betrag und Forderungsgrund vor. Ergänzen Sie Lohnabrechnungen, Steuerbescheide, Kontoauszüge, Vermögenswerte, Beteiligungen, Sicherheiten und Unterhaltspflichten. Für einen deutschen Verbraucherinsolvenzantrag werden zudem die Bescheinigung über den gescheiterten Einigungsversuch und der Schuldenbereinigungsplan benötigt. Auch bestrittene und ausländische Forderungen sollten in der Erstaufnahme erkennbar sein.
Beratung, gerichtliche Vertretung und gesetzliche Verwalteraufgaben sind unterschiedliche Rollen. Im persönlichen Gespräch werden die zuständigen Ansprechpartner und die Zusammenarbeit mit lokalen Fachpersonen geklärt.
Für den späteren Ablauf werden Zugriffsrechte, Übertragungswege und Aufbewahrung konkret festgelegt. Im Formular dieser lokalen Vorschau bleiben Eingaben nur im Browserspeicher und werden nicht übermittelt. Dokumentenupload und CRM-Anbindung sind noch nicht aktiv.
Regulär beträgt die Abtretungsfrist drei Jahre ab Eröffnung. Die Wohlverhaltensphase kommt nicht als zusätzliches viertes Jahr hinzu. Beratung, Einigungsversuch und Antragstellung liegen davor. Für bestimmte Wiederholungsverfahren gilt eine fünfjährige Frist; die erneute Zulässigkeit ist gesondert zu prüfen.
Seit 1. Juli 2026 beträgt der monatliche Grundbetrag 1.587,40 Euro. Gesetzlicher Unterhalt erhöht ihn um 597,42 Euro für die erste und je 332,83 Euro für die zweite bis fünfte berücksichtigte Person. Maßgeblich sind bereinigtes Nettoeinkommen und Pfändungstabelle. Der darüberliegende Lohn wird nicht pauschal vollständig gepfändet.
Ja. Eine geeignete Person oder Stelle muss nach persönlicher Beratung bestätigen, dass ein außergerichtlicher Schuldenbereinigungsplan innerhalb der letzten sechs Monate vor dem Antrag gescheitert ist. Das bedeutet keine sechsmonatige Wartepflicht. Benötigt werden außerdem insbesondere Gläubiger-, Forderungs-, Einkommens- und Vermögensverzeichnisse.
Aktuell Selbstständige fallen grundsätzlich unter die Regelinsolvenz. Ehemals Selbstständige können die Verbraucherinsolvenz nutzen, wenn sie bei Antragstellung weniger als 20 Gläubiger haben und keine Forderungen aus Arbeitsverhältnissen bestehen. Auch in der Regelinsolvenz können natürliche Personen Restschuldbefreiung beantragen.
§ 302 InsO nimmt unter anderem Geldstrafen, vorsätzliche unerlaubte Handlungen und vorsätzlich pflichtwidrig nicht gezahlten gesetzlichen Unterhalt aus. Bei Steuerschulden gilt die Ausnahme bei einer damit verbundenen rechtskräftigen Verurteilung nach §§ 370, 373 oder 374 AO. Gewöhnliche Steuerrückstände sind deshalb nicht automatisch ausgenommen; auch die Forderungsanmeldung ist relevant.
Natürliche Personen können bei beantragter Restschuldbefreiung eine Stundung der Verfahrenskosten beantragen, wenn das Vermögen nicht ausreicht. Das Gericht prüft die Voraussetzungen. Stundung bedeutet Zahlungsaufschub, nicht automatisch Kostenerlass. Ein privates Beratungshonorar wird dadurch nicht pauschal übernommen.
Es gibt keinen einheitlichen Gesamtbetrag für alle. Beispiel Zürich: Für eine alleinlebende Person nennt die Richtlinie 1.200 CHF Grundbetrag, für ein Ehepaar 1.700 CHF gemeinsam. Anerkannte Wohnkosten, obligatorische Krankenversicherung und notwendige Berufskosten kommen hinzu. Haushalt, Belege und kantonale Praxis bestimmen die individuelle Berechnung.
Bei erneuter Betreibung wegen einer vor dem Konkurs entstandenen Forderung kann mangelndes neues Vermögen eingewendet werden. Die Einrede muss ausdrücklich im Rechtsvorschlag erhoben werden. Das Gericht prüft nicht nur angesparte Werte, sondern auch Einkommen, aus dem Vermögen hätte gebildet werden können. Neue Schulden werden dadurch nicht geschützt.
Stand 10. September 2026: Laut Bundesamt für Justiz können die neuen Sanierungsverfahren noch nicht genutzt werden. Vor dem Inkrafttreten ist eine Übergangsphase für die Einrichtung in den Kantonen nötig. Bis dahin darf ein Privatkonkurs nicht als automatische Restschuldbefreiung dargestellt werden. Ein Inkrafttretensdatum wird hier nicht vorweggenommen.
Die befristeten Regeln zum dreijährigen Tilgungsplan für Verbraucher sind mit Ablauf des 16. Juli 2026 außer Kraft getreten. Die Übergangsregel erfasst entsprechende Anträge, die vor dem 17. Juli 2026 bei Gericht eingelangt sind. Für neue Verbraucherfälle gilt beim Abschöpfungsplan grundsätzlich eine fünfjährige Abtretung; Zahlungsplan und Unternehmerregelungen sind getrennt zu betrachten.
Der spanische Mindestlohn beträgt 2026 monatlich 1.221 Euro bei 14 Zahlungen, jährlich 17.094 Euro. Art. 607 LEC schützt grundsätzlich Einkommen bis zum maßgeblichen Mindestlohn; darüber gelten gestaffelte Pfändungsanteile. Bei zwölf Zahlungen und Sonderzahlungen muss die Umrechnung berücksichtigt werden. Der Monatswert ist deshalb keine universelle Nettogrenze.
Die lettische Insolvenzbehörde nennt seit Januar 2026 eine Mindestzahlung an Gläubiger von 260 Euro monatlich in der Entschuldungsphase. Grundlage ist ein Drittel des Mindestlohns von 780 Euro. Hinzu kommt zu Beginn eine Einzahlung von 1.560 Euro für die Verwaltervergütung. Das ist weder ein Gesamtpreis noch zwingend Ihre volle monatliche Zahlung.
Der Beschluss vom 20.01.2025 bestätigt die Anerkennung der irischen Verfahrenseröffnung. Die deutsche Anerkennungsprüfung eröffnet keine erneute Prüfung der irischen Zuständigkeit. Einwände gehören grundsätzlich vor das Gericht im Eröffnungsstaat. Die Entscheidung betrifft die Eröffnung, nicht die Erteilung einer Restschuldbefreiung; sie erlaubt keine falschen Angaben.
Ja. Das FG Düsseldorf erkannte im entschiedenen Fall das Erlöschen der betroffenen Steuerforderungen durch die irische Restschuldbefreiung an. Eine unterbliebene gesonderte Gläubigerinformation verhinderte die Anerkennung unter den konkreten Umständen nicht. Daraus folgt kein pauschaler Erlass jeder Steuerforderung. Forderungsart, Verfahren und Ausnahmen müssen geprüft werden.
Nur bei einem Ergebnis, das offensichtlich mit grundlegenden Prinzipien der öffentlichen Ordnung unvereinbar ist. Der BGH betonte 2015 das gegenseitige Vertrauen: Einwände gegen die internationale Zuständigkeit sind grundsätzlich im Eröffnungsstaat geltend zu machen. Der Fall betraf England unter der früheren EU-Insolvenzverordnung, nicht heutige britische Neuanträge.
Das OLG Koblenz sah eine tatsächliche Verlagerung des Lebensmittelpunkts für günstigere Insolvenzbedingungen für sich genommen nicht als Verstoß gegen den ordre public. Ein Scheinwohnsitz genügt dennoch nicht. Der Hinweisbeschluss betraf einen englischen Altfall vor Ende 2020; aktuelle Zugangsvoraussetzungen und COMI-Regeln sind gesondert zu prüfen.
Lassen Sie uns gemeinsam auf Ihre Möglichkeiten schauen.
Unsere Büros